Ein Kommentar unseres Autors Klaus Bastian:
Anfang Oktober 2026 zeigt sich Europas Energieabhängigkeit in neuer Form. Die EU hat russische Gaslieferungen seit 2021 stark zurückgedrängt, zugleich liefern die USA inzwischen fast 60 Prozent ihres LNG. Der aktuelle Dieselstreit macht die neue Verwundbarkeit sichtbar. Washington verlangte von Deutschland und Frankreich die Freigabe strategischer Bestände und drohte mit Exportbeschränkungen. Die G7 einigten sich danach auf die Freigabe von 100 Millionen Barrel Öl und Diesel. Dennoch hängt Europa weiter stark von Importen, globalen Transportwegen und politischen Entscheidungen großer Lieferländer ab.
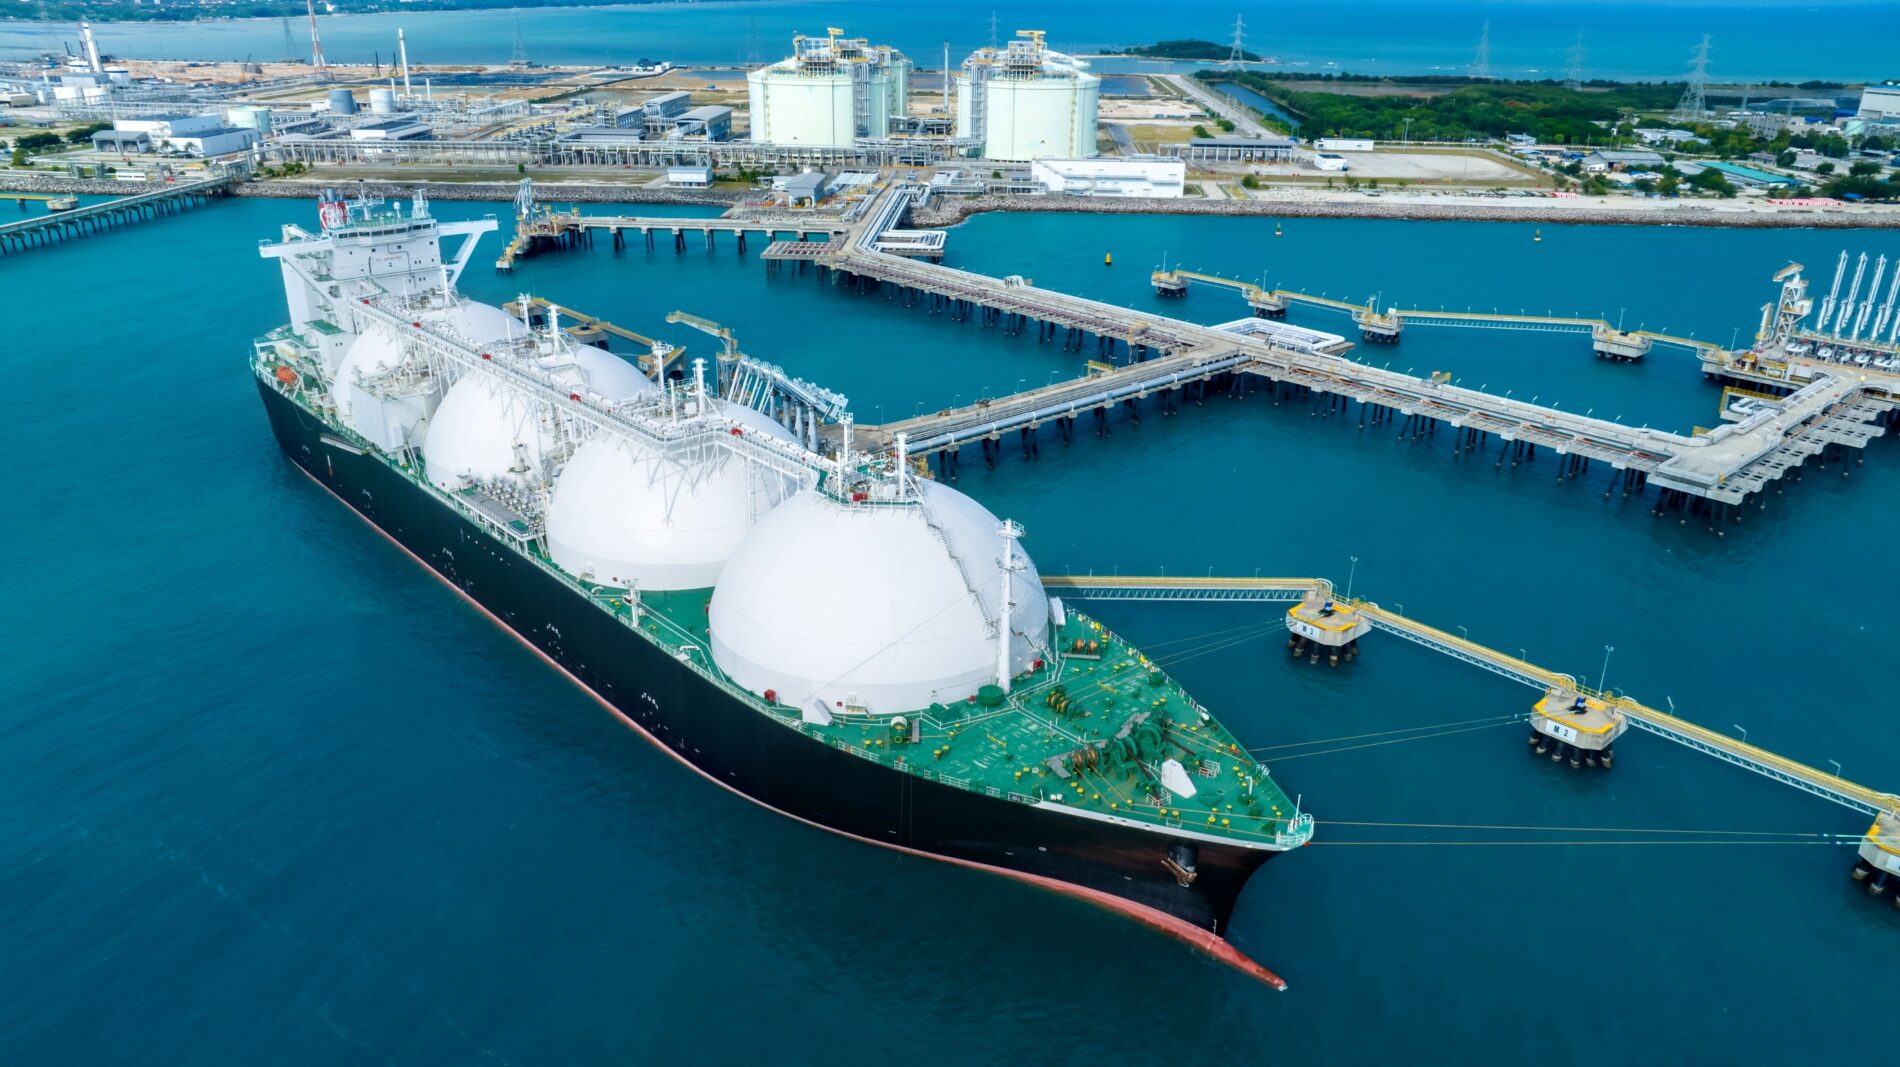
Bild: Shutterstock
USA dominieren beim LNG – Norwegen bleibt größter Gaslieferant
2021 stammten noch rund 45 Prozent der EU-Gasimporte aus Russland. Bis 2025 sank dieser Anteil auf etwa 12,5 Prozent. Gleichzeitig stieg der LNG-Anteil an den Gasimporten von 20 auf 45 Prozent. Die USA lieferten 2025 fast 58 Prozent dieses LNG. Im ersten Quartal 2026 lag ihr Anteil weiterhin bei 57,4 Prozent. Norwegen blieb jedoch mit rund 31 Prozent der größte Gaslieferant der EU insgesamt.
Damit hat sich die Struktur der Versorgung grundlegend verändert. Pipelinegas verlor an Gewicht, während per Schiff gehandeltes LNG wichtiger wurde. Das erweitert die Zahl möglicher Lieferanten, bindet Europa aber stärker an den Weltmarkt. Im Krisenjahr 2022 erreichte der TTF-Gaspreis deshalb extreme Höhen. In den ersten elf Monaten lag er im Durchschnitt bei rund 130 Euro je Megawattstunde. 2025 sank der Jahresdurchschnitt wieder auf 36 Euro, doch globale Krisen wirken weiterhin schnell auf den europäischen Gasmarkt.
Dieselstreit zeigt neue politische Verwundbarkeit
Besonders deutlich wurde die neue Lage Ende September und Anfang Oktober 2026 beim Diesel. Die US-Regierung forderte nach Reuters-Angaben eine europäische Freigabe von bis zu 120 Millionen Barrel über sechs Monate. Das entsprach mehr als 40 Prozent der EU-Notbestände an Diesel und Gasöl. Deutschland und Frankreich halten zusammen rund 35 Prozent dieser Reserven. Eine Beschränkung amerikanischer Dieselausfuhren hätte Europas Versorgung deshalb zusätzlich belastet.
Die G7 entschärften den Konflikt anschließend teilweise. Sie beschlossen die Freigabe von 100 Millionen Barrel Diesel und Rohöl über vier Monate. Zugleich sagten die Staaten zu, keine Exportbeschränkungen für Energieprodukte einzuführen. Der Vorgang zeigt dennoch, wie Europas Energieabhängigkeit politischen Spielraum anderer Staaten vergrößern kann. Denn die USA sind inzwischen nicht nur zentral für LNG, sondern auch für Teile der europäischen Kraftstoffversorgung.
Europas Energieabhängigkeit bleibt trotz Russland-Ausstieg
Auch die breitere Energiebilanz bleibt importlastig. Nach Eurostat deckte die EU 2024 rund 57 Prozent ihres Energiebedarfs netto aus Importen. Öl und Mineralölprodukte machten dabei 67 Prozent der Energieimporte aus. Außerdem will die EU bis 2028 US-Energieprodukte im erwarteten Wert von 750 Milliarden Dollar beziehen. Diese Summe ist jedoch kein staatlich garantierter Einkauf. Die tatsächlichen Geschäfte hängen von kommerziellen Entscheidungen privater Unternehmen ab.
Der weitere Ausstieg aus russischem Gas erhöht deshalb den Bedarf an anderen Lieferquellen. Langfristige russische LNG-Verträge dürfen ab 1. Januar 2027 nicht mehr beliefert werden. Für Pipelinegas folgt das Verbot grundsätzlich Ende September 2027. Gleichzeitig erwartet die EU 2026 weltweit mehr als 50 Milliarden Kubikmeter zusätzliche LNG-Mengen. Dennoch bleibt Europas Energieabhängigkeit kostspielig. Seit Beginn des Iran-Kriegs zahlte die EU 2026 mehr als 100 Milliarden Euro zusätzlich für Energieimporte, ohne entsprechend mehr Öl oder Gas zu erhalten. Zudem stellten 25 Mitgliedstaaten rund 17,9 Milliarden Euro für Entlastungsmaßnahmen bereit. Die Abhängigkeit von Moskau ist damit kleiner geworden, doch Preis- und Versorgungsrisiken verlagern sich auf Weltmärkte, Schifffahrtsrouten und neue Hauptlieferanten.
Verfasser: Klaus Bastian – Blackout News
Verwendete Quellen: Reuters (02.10.26) – AP News (29.09.26) – NeoStrategy (04.10.26) – European Council (02.10.26) – EuroNews (02.10.26)
Lesen Sie auch: